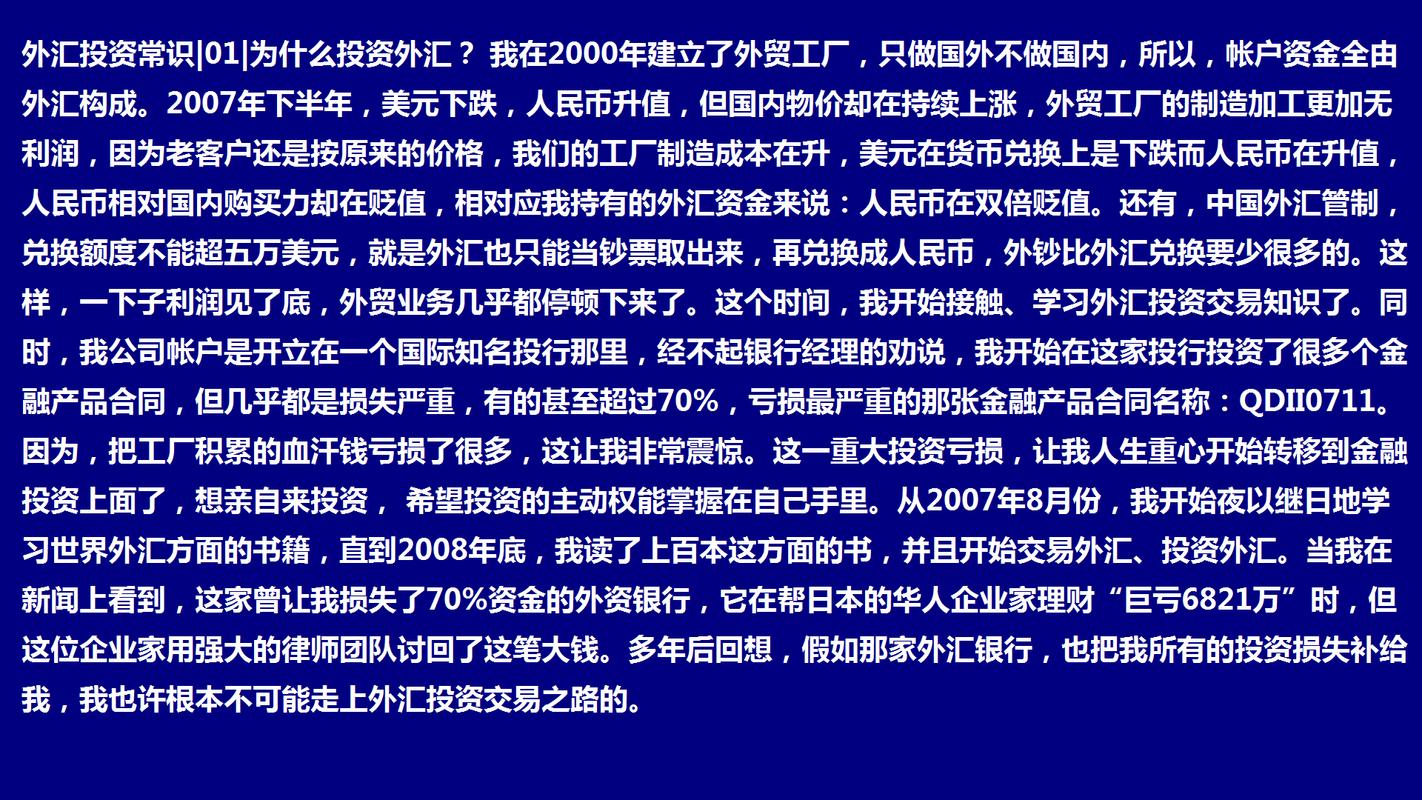
全球外汇市场出现了一个引人注目的现象:美元指数持续走低,人民币对美元汇率则相应升值。在国内经济环境中,物价却呈现出持续上涨的态势。这一看似矛盾的现象——对外升值与对内贬值——正深刻影响着中国实体经济的运行,尤其是对外贸工厂和货币专用设备制造业构成了复杂而严峻的挑战。
理解这一现象的根源至关重要。美元下跌、人民币升值,主要受美国货币政策预期转向、中美利差收窄以及全球资本流动变化等因素驱动。人民币升值意味着中国出口商品在国际市场上的美元标价上升,直接削弱了外贸工厂的价格竞争力。与此国内物价持续上涨,其背后推手包括 international 大宗商品价格传导、国内供应链局部短缺、劳动力成本上升以及宽松货币环境下的需求拉动。这种“对外升值、对内通胀”的组合,对外贸工厂形成了“两头挤压”:出口收入折算成人民币缩水,而原材料、人工和物流成本却不断攀升,利润空间被显著压缩。
对于外贸工厂而言,挑战是系统性的。第一,价格优势削弱导致订单流失。劳动密集型加工制造企业,如纺织、家具、玩具等行业,议价能力弱,人民币升值直接侵蚀其微薄利润。第二,成本上升挤压生存空间。国内物价上涨推高了原材料和能源成本,而工资上涨压力又增加了人力成本。第三,汇率波动风险加大。企业若未充分运用金融工具对冲汇率风险,可能遭受额外汇兑损失。许多中小型外贸工厂缺乏专业的汇率风险管理能力,面临更大的经营不确定性。
货币专用设备制造业则面临特殊的双重困境。一方面,作为精密制造和高技术附加值行业,其部分关键零部件和原材料依赖进口,人民币升值虽降低了进口成本,利好部分采购;但另一方面,国内物价上涨和供应链紧张可能推高国内采购成本,抵销部分利好。更重要的是,该行业的产品出口同样受到人民币升值的冲击,尤其是面向美元区市场的设备报价上升,可能削弱国际竞争力。货币专用设备(如印钞机、硬币铸造设备、现金处理设备等)的全球市场需求相对集中且对政治经济环境敏感,汇率波动和贸易政策不确定性进一步增加了出口难度。该行业还需应对国内物价上涨带来的运营成本压力,包括研发投入、精密加工成本和人才成本的上升。
面对如此复杂局面,外贸工厂和货币专用设备制造企业需要采取多层次应对策略。在金融层面,企业应积极运用远期结售汇、期权等外汇衍生品工具锁定汇率风险,减少汇兑损失。在经营层面,外贸工厂应加快转型升级,从价格竞争转向质量、品牌和差异化竞争,提高产品附加值,增强议价能力。通过精益生产和供应链优化来消化成本上升压力。对于货币专用设备制造业,应加强核心技术研发,提升国产化率,降低关键进口依赖,并积极开拓多元化国际市场,减少对单一美元区的依赖。在政策层面,政府可考虑提供出口信用保险支持、简化汇率避险产品准入,并对受影响严重的中小企业给予阶段性纾困措施。
美元下跌、人民币升值与国内物价上涨并存的局面,折射出当前国内外经济周期的错位与结构性矛盾。外贸工厂和货币专用设备制造业作为实体经济的重要组成部分,正经历利润挤压、成本上升和汇率风险的多重考验。唯有通过企业主动转型、金融工具善用和政策精准支持,才能在这一复杂环境中稳健前行,实现高质量发展。随着全球货币政策正常化和国内供给侧结构性改革的深化,这一现象有望逐步缓解,但企业仍需保持警惕,增强自身韧性。